用房屋净值偿还信用卡债务会怎样?5种反噬... Latest News
用房屋净值偿还信用卡债务,正在成为高利率时代许多美国家庭的选项,但这条捷径暗藏风险。据CBS News MoneyWatch栏目2026年10月22日报道,房主借低息贷款置换高息信用卡欠款的做法,在收入不稳、预算紧绷等情形下,可能触发比信用卡逾期更严重的后果。
同框照片房屋净值贷款与HELOC:先看清债务置换的本质
房屋净值贷款与HELOC(房屋净值信贷额度)是两类最常见的工具。前者一次性放款、固定利率、分期偿还,适合需要明确月供的借款人;后者更像一张以房屋为抵押的大额循环信用卡,随借随还,但利率多为浮动。CBS News MoneyWatch栏目表示,无论选择哪一种,债务性质都会发生根本变化——从无担保的信用卡欠款,变成以房屋为抵押的担保债务。这也意味着违约的后果完全不同:银行有权启动法拍程序,房屋不再只是居所,而是债务的最终抵押物。下表直观展示两种工具的核心差异:
亲密合照| 对比维度 | 房屋净值贷款 | HELOC |
|---|
| --- | --- | --- |
|---|
| 利率类型 | 固定利率 | 浮动利率 |
|---|
| 放款方式 | 一次性全额放款 | 循环信贷额度 |
|---|
| 还款初期 | 等额分期偿还 | 只付利息 |
|---|
| 违约风险 | 房屋被法拍 | 房屋被法拍 |
|---|
房屋净值还债的反噬:丧失抵押品赎回权风险
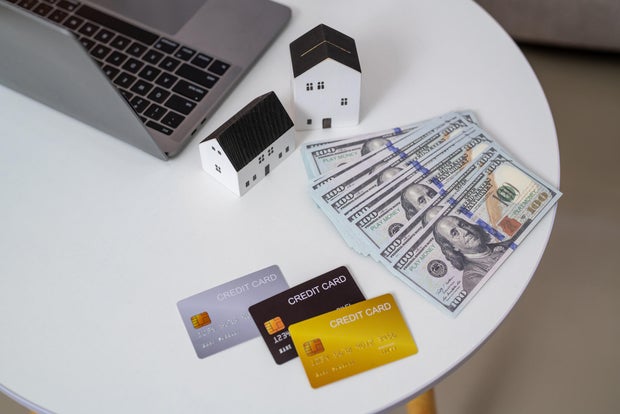
信用卡逾期最坏的结果是催收、诉讼和信用评分断崖式下跌,但房子不会被自动收走。房屋净值贷款则不然。CBS News的分析明确指出:“将没有抵押品的债务替换为有抵押品的债务,等于把房子放上赌桌。”若收入不稳定,或已在为基本开支苦苦挣扎,省下的利息不足以弥补失去住房的风险。Accredited Debt Relief在2026年发布的调查显示,35%的受访者因债务压力削减了食品杂货支出,足以说明部分家庭的现金流已极度紧绷。此时再增加一笔有抵押品的月供,只会放大本已脆弱的财务结构。
生图曝光月供降低不算省钱:22%与9%的真实利息账
用房屋净值偿还信用卡债务,首要衡量的是总成本而非月供。假设你欠25,000美元信用卡债,年利率22%,置换成年利率9%的房屋净值贷款。表面看利率下降13个百分点,但如果把还款期拉长至15年,每月还款约253美元;而维持22%利率、5年还清,月供约693美元。月供确实低了一半还多,但总利息从约16,550美元增至约20,630美元。CBS News报道提醒,还款期限、结算成本与手续费同样重要,它们会侵蚀本可节省的利息。低月供陷阱的实质是:用更长的时间摊薄压力,却让利息滚得更久。
颜值巅峰旧债清零之后:信用卡余额复燃的恶性循环
房屋净值偿还信用卡债务,处理的只是账面上的余额,不是债务形成的根源。许多家庭靠信用卡支付食品、水电等日常开销,如果预算依然没有余量,合并债务不过按下暂停键。上述35%的家庭已缩减基本支出,一旦出现突发开销,信用卡极可能再次被刷爆。届时,借款人一边偿还房屋净值贷款,一边堆积新的信用卡欠款,总债务反而高于合并前。Accredited Debt Relief在报告中警告:“假如预算无法支撑新增月供,这笔合并交易只会让财务状况雪上加霜。”

HELOC浮动利率:一场被低估的还款时间赌局
HELOC最隐蔽的风险在于浮动利率。初始利率往往比信用卡低10个百分点以上,但加息周期一旦重启,借款成本便随之攀升。更常见的是:HELOC的“只付利息期”结束后,月供会跳升至本金加利息的水平,有时近乎翻倍。对于预算没有余量的家庭,一次小幅加息就足以压垮还款计划。固定利率的房屋净值贷款虽然提供可预测性,但借款人必须诚实地评估:在未来10年乃至20年,自己是否真的负担得起这笔月供。
掏空净值还债的脆弱性:房价下跌与安全垫消失
动用大部分房屋净值去还信用卡,相当于拆掉家庭最重要的财务安全垫。房屋不只是居住资产,也是应对屋顶修缮、医疗开支等大额支出的储备金。一旦房价回调,净值缩水,甚至出现欠款超过房屋市值的“负资产”状态,再融资、换房都将受阻。CBS News的结论很直白:最合适的方案不是月供最低的那一个,而是能真正消除债务且不创造新风险的那一个。在做出决定前,应把个人贷款、余额转账信用卡、信用咨询等替代方案一并纳入比较。
Q1: 用房屋净值偿还信用卡债务是否划算?
A1: 是否划算取决于四个条件:能否获得显著更低的利率、收入是否稳定、长期月供是否可承受、以及能否避免再次透支信用卡。只有总成本确实更低且现金流有保障时,这一策略才值得采用;否则,丧失抵押品赎回权的风险远超节省的利息。
Q2: 除了房屋净值贷款,还有哪些替代方案?
A2: 比较常见的替代方案包括:个人无担保贷款、余额转账信用卡(通常提供12至21个月零利率窗口)、非营利信用咨询与债务管理计划。这些工具不以房屋为抵押,违约不会直接触发法拍程序,但各有额度限制与申请门槛,需要结合自身信用状况权衡。
房屋净值是长期积累的财富,不该随意当作应急钱包。用房屋净值偿还信用卡债务前,务必核算利率、费用、期限与现金流,否则减负工具也可能变成压垮家庭的最后一根稻草。
Related Articles - 反恐精英
用房屋净值偿还信用卡债务,看似能以低息换高息,实则隐藏丧失抵押品赎回权的巨大风险。CBS News报道指出,收入不稳、预算紧绷、余额复燃等情况下,债务合并可能适得其反。本文结合25,000美元债务测算与35%家庭削减开支的调查数据,拆解五种反噬情境,教你核算利息、费用与期限,避免房子与信用双双受损,找到真正适合自己的低